Az Index úgy tudja, hogy a volt államtitkár jövőre kezdhet az Egyesült Államokban. Takács Szabolcs munkájáért havi bruttó 700 ezer forintot kap.
Három éve már, hogy otthagyta a munkahelyét, vagy ahogy ön mondja: a harmincas éveiben nyugdíjba vonult. Hivatalosan persze nem, mert nincs meg a minimális szolgálati ideje nyugdíjhoz, viszont azóta csak akkor dolgozik, amikor kedve tartja. A megtakarításaim hozamának egy részéből képes vagyok megélni, és emiatt nem vagyok bevételkényszerben, ha nem akarok egy percet sem dolgozni éveken át, akkor nem is kell.
Az erőszak minden formáját elítéli a magyar külügy, de a felelősök megnevezését még korainak tartja, mondta Takács Szabolcs, a Külügyminisztérium biztonságpolitikáért felelős helyettes államtitkára. Igenis demokrácia vagyunk! Magyarország tavaly decemberben elsőként szakított meg minden kapcsolatot Aszad rezsimjével a közép-európai térségből, ezzel pedig elsőként állt ki politikai deklarációval az Egyesült Államok mellett, amelyet Takács Szabolcs helyettes államtitkár szerint az USA nagyra értékel.
Az előadások bevétele váratlan bevétel, és csábít is arra, hogy emeljek az életszínvonalon. De eddig sikerült ellenállnom. Most, hogy született egy gyerekünk, gondolkodunk, hogy vegyünk egy nagyobb, kényelmesebb házat vidéken. Pénzügyileg persze megengedhetnénk magunknak, hogy Budapesten vegyünk házat, de ár-érték arányban többre tartom a vidéki életet.
Az ingatlan jelentős részben hitellel van finanszírozva, az ábra pedig a nettó vagyon megoszlását mutatja. Tehát ha egy ingatlan 20 millió forintba kerül, de 11 millió forint hitel kellett a megvásárlásához, akkor 9 millió forint a nettó - az ábrában 1 százalék körüli súllyal szereplő - ingatlanvagyon. Ez sokak számára borzasztóan nagy pénz, sokan úgy tekintenek erre, hogy ebből luxuséletmódot is lehet folytatni.
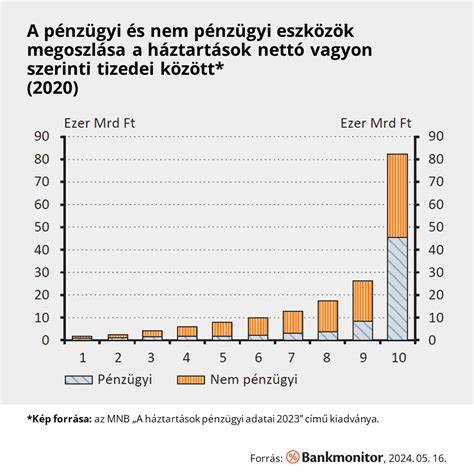
Tudom, bicskanyitogatónak hangzik, de 100 millió forintot összespórolni nem olyan nehéz, mint azt sokan gondolják. A kérdés, hogy milyen időtávon gondolkodsz. Ha mondjuk 50 év alatt akar összehozni valaki 100 millió forintot, akkor a kamatos kamat miatt havi pár tízezer forintot elég lehet félrerakni és befektetni. Akár még sokkal kevesebbet is. Az emberek közül sokan nem szeretnek 50 éves időtávban gondolkodni, mert ennyi idő alatt annyi minden történhet.
Nézzük, milyen életszínvonalon él. Nem. Igen. Ritkán járunk. Mondjuk kéthavonta egyszer. Szintén nagyon ritkán. Nincs. 2-3 évvel ezelőttig volt takarítónk, de amikor nyugdíjba vonultam, akkor azt mondtam, hogy ez felesleges, úgyis többet vagyok otthon, szívesen vállalom a rám eső részt a takarításból. Most azonban, hogy megszületett a gyerekünk, gondolkodunk, hogy talán újra felfogadunk takarítani valakit, mert egy gyerekkel van teendő bőven. Nehéz erre válaszolni, mert annyira különbözőek az emberi igények és az élethelyzetek. Ami az egyiknek luxus, az a másiknak természetes.
Tudatos költségcsökkentésbe kezdettünk: mosás, főzés, autóhasználat terén is keresünk spórolási lehetőségeket. Szeretek azzal kísérletezni, hogy mi az, amiről le tudok mondani úgy, hogy a boldogságszintem ne csökkenjen. Az autóról is megpróbáltam, két hónapon át autó nélkül éltem, mindenhova tömegközlekedéssel, biciklivel vagy gyalog jártam, és nem okozott gondot. Meg is hirdettem az autómat, volt is rá vevő, érzelmi okból mégis visszatáncoltam, kötődöm ehhez az autóhoz.
Jövőbeni tervei között szerepel, hogy 4 hónapos pénzügyi képzést tartsak, vagy 1 éves tanfolyamot esti képzésen, mert szeretné átadni a tudást. Úgy voltam vele, már csak azért is kipróbálom, hogy valóban úgy van-e, ahogyan lefestik magukat, vagyis hogy ha valaki semmit nem tud a programozásról, akkor is képes elvégezni egy ilyen képzést, és 4 hónap alatt eljut egy olyan szintre, hogy egy cég felveszi junior programozónak. Igaz, négy hónapon át vért izzadtam, napi 8-10 órát tanultam. Amikor a vége felé járt már a tanfolyam, naponta két kapcsolatfelvétel történt meg fejvadászok részéről, külföldre és idehaza is akartak vinni programozni. De a tanfolyam alatt kiderült, hogy gyerekünk lesz.
A korábbi karrierút során 13 évet dolgozott összesen, 10-12 évét nagyon szeretve. Mostanra a havi nettó 3-500 ezer forintos előadásokból származó bevétellel is számolhat, és fontolóra veszi a korábbi életszínvonal növelését, bár törekszik a fenntarthatóságra. A családban a pénzügyi fegyelmet és a költségvetés megteremtését közösen viszik: ő tőkejövedelmekből gazdálkodik, a párja pedig klasszikus munkaviszonyból teremti elő a bevételt. A felesége nem vágja a fejéhez, hogy napi 2-3 óra foglalkozással - a befektetések menedzselése ennyit tesz ki - előteremt ugyanannyi pénzt, mint amennyit ő azzal keres, hogy minden nap 8 órát tölt a munkahelyén. Igen, szereti a munkáját.
A jövőben felmerülhetnek pihenőidők és a gyerek ellátása körüli döntések: lehet, hogy nem hagyják itthon a fiút 3 éven át, és vissza kellene térnie a munkába. Ezzel párhuzamosan áttekinti ő is a tőzsdei és befektetési tanulmányokat: a közgazdasági képzés és a pénzügyi szektor ismerete gyakran hátrányt jelent a korai nyugdíjazásnál, mivel sokan úgy gondolják, hogy meg tudják verni a piacot. A valóságban sok befektetés költséges és kockázatos kereskedésbe megy át, és ezt csak kevesen értik igazán.
Sok példát említ, hogyan lehet a mindennapi életben spórolni, például mosásnál, főzésnél és az autóhasználatnál. A beszélgetések során kitér arra is, hogy az idő és a szeretetteljes családi környezet mennyire befolyásolja a gyerekek fejlődését, és hogy a magániskola helyett a szerető otthon és a kiegyensúlyozott életmód lehet a legfontosabb tényező a boldogsághoz vezető úton.
A családi támogatásról úgy beszél, hogy a férfiak és nők egyenlő felelősséggel járulnak hozzá a háztartáshoz: a főzés, takarítás, mosás és a költségvetés teremtése mindkettő feladata. A felesége a munkáját élvezi, és közösen definálják a jövőben, hogy miként osztoznak a költségekben és a jövedelmekben. A pénzügyi önállóság és a kiegyensúlyozott életmód fontos számára, de nem akarnak extremitásban élni: a mértékletesség és a fenntarthatóság vezérel sok döntésben.
Végezetül felmerül, hogy a személyes példája inspirálhat másokat is a pénzügyi tudatosságra és a hosszú távú tervezésre, miközben hangsúlyozza, hogy a korai nyugdíjazás megvalósítható, de megfontolt lépéseket és fegyelmet igényel.