A fodrászati szolgáltatásokra vonatkozó áfa-szabályozás, valamint az adózás módjai és kedvezményei jelentős hatással vannak az egyéni vállalkozók és szolgáltatók mindennapi működésére. Magyarországon a fodrászat és szépségápolás tevékenységek különleges adózási megítélés alá esnek, amelyeket az Általános Forgalmi Adóról szóló 2007. évi CXXVII. törvény (Áfa tv.) szabályoz.
Az átalányadózás és a 80%-os költséghányad fodrászati szolgáltatások esetén
Az átalányadózás keretében 2026-ban az egyéni vállalkozók egy része, így a fodrászat és szépségápolás (TESZOR 96.02) is jogosult lehet az átalányadózás igénybevételére, amely során a jövedelem megállapítása bevételük 20%-ára történik, vagyis 80%-os költséghányad alkalmazható.
Ez az adózási forma azon vállalkozók számára javasolt, akik az adott naptári év egészében kizárólag a felsorolt tevékenységekből származó bevételt realizálnak, amelyek között a fodrászat is szerepel. Az átalányadó választása mellett évente legfeljebb 38.736.000 forintos (a működés napjaira arányosított tételes) bevételhatár figyelembevétele szükséges.
Az áfa mentesség és az áfa kulcsok a fodrászati szolgáltatások esetében
A magasabb adóalanyiság esetén az alanyi áfa mentesség lehetősége érvényesül, amely keretében a vállalkozók 20 millió forintos éves forgalmi értékhatárig számlázhatnak áfa nélkül. Ha ezt az éves bevételt túllépik, kötelezővé válik az áfa-regisztráció és az áfa felszámítása.
A fodrászati szolgáltatásokra azonban az általános forgalmi adó mértéke 27%, amely az Áfa tv. szerint a legmagasabb, és alapértelmezett áfa-kulcs is. Ez a kulcs terheli a legtöbb szolgáltatást, így a fodrászatot is, kivéve bizonyos kedvezményes vagy mentességi körbe tartozó termékeket és szolgáltatásokat, melyek között a fodrászati tevékenység nem szerepel.
Az átalányadó előnyei és a köztehermentes jövedelem korlátai
Az átalányadózás jelentős előnye, hogy 1.936.800 Ft jövedelemhatárig (az nem egyenlő a bevétellel) nincs SZJA fizetési kötelezettség, továbbá mellékállásban végzett tevékenység esetén a TB járulékok és a szociális hozzájárulási adó (szocho) sem terheli az egyéni vállalkozót ezen határig, így az első 9.684.000 Ft bevétel teljes mértékben köztehermentes lehet, kivéve az iparűzési adót.
Főfoglalkozású, 80%-os költséghányaddal adózó egyéni vállalkozó esetében az SZJA befizetés határán belül a minimálbér vagy garantált bérminimum után TB és szocho-kötelezettség merül fel, melynek kötelező megfizetése a munkaügy és NAV álláspontja szerint fontos.
Az áfa-bevallás, fizetés és további adóterhek a fodrászati szolgáltatás esetében
Az egyéni vállalkozóknak - így a fodrászoknak is - negyedévente kell személyi jövedelemadó előleget fizetniük, mely az éves bevallásban kerül elszámolásra. A TB és szociális hozzájárulási adó befizetése havonta történik, melyről külön bevallást kell készíteni.
A fővárosi vagy helyi önkormányzatok döntése alapján az iparűzési adófizetési kötelezettség (IPA) is felmerülhet. Ennek alapja az éves, átalányban megállapított jövedelem 120%-a lehet, maximális mértéke 2%. Az IPA befizetés és bevallás határideje az adóévet követő év május 31-e, de adóelőleg fizetésre év közben is sor kerülhet.
Az Áfa törvény általános szabályai és a fodrászati szolgáltatás helye az adórendszerben
Az áfa alapja az ellenérték, amely magában foglalja az összes olyan kötelező befizetést (adók, vámok, illetékek, járulékok), kivéve magát az áfát. A fodrászati szolgáltatások esetében, mint a szépségápolás, a tevékenység az 27%-os általános forgalmi adómérték alá tartozik, ami a legszélesebb körben alkalmazott áfakulcs Magyarországon.
Az Áfa tv. meghatározza az alanyi adómentesség feltételeit is, amely alapján 20 millió forintos éves forgalom alatt nem szükséges áfát felszámítani. Ez ugyanakkor a 2026-os évre vonatkozóan változhat, így mindig érdemes aktuális információkat ellenőrizni.
Közvetített szolgáltatások és azok áfakezelése a fodrászati tevékenységhez kapcsolódóan
A közvetített szolgáltatás esetén az adóalany saját nevében, de más javára rendel meg egy szolgáltatást, és ezt a szolgáltatást számlázza tovább. Például ha egy fodrászati szalon valamilyen külső szolgáltatást vesz igénybe, majd azt a megrendelő felé tovább számlázza, akkor ez közvetített szolgáltatásnak minősülhet.
Ebben az esetben elkülönül a tényleges szolgáltató és a közvetítő szerepe, és az Áfa törvény szerint mindkét ügylet külön kezelésre és áfás számlázásra köteles. Fontos, hogy a közvetített szolgáltatás nem feltétlenül kerül azonos áfakulccsal számlázásra, az egyes ügyletek teljesítési helye és adóalany státusza szerint változhat az áfakezelés.
Emellett a közvetített szolgáltatások számláinak nem kötelező feltüntetni a közvetítés tényét az Áfa törvény szerint, azonban célszerű, hogy az átláthatóság és az adólevonási jog gyakorlása érdekében megjelenjen.
Általános tudnivalók az áfa regisztrációról és nyilvántartásról fodrászok számára
Az áfa regisztrációt minden olyan esetben köteles megtenni a vállalkozó, ha árbevétele meghaladja az alanyi mentes határát, vagy más jogszabályi kötelezettségből eredően. Az online számlázás és a NAV Onlineszámla rendszerhez való csatlakozás megkönnyíti az adózók életét, valamint az áfabevallások pontos és időben történő teljesítését.
Az áfa bevallási gyakorisága havi, negyedéves vagy éves lehet, amelyet az adóévet megelőző második év forgalma alapján határoznak meg; kezdő vállalkozásoknál a havi bevallás az alapértelmezett. A bevallások eredményes teljesítéséhez elengedhetetlen a pontos könyvelés és folyamatos nyomon követés.
Összefoglaló az áfa és az átalányadó adózás főbb szabályairól fodrászati szolgáltatások esetén
- Fodrászati szolgáltatások esetén az áfa kulcsa 27%, ezért az alanyi mentesség 20 milliós határáig számla áfa nélkül állítható ki.
- Átalányadózás választása esetén 80%-os költséghányad alkalmazható, ami egyszerűsíti az adózást és kedvező adózási helyzetet teremt.
- Az átalányadóban van egy adómentes jövedelemhatár, amely alatt nincs SZJA és TB járulékfizetési kötelezettség mellékállásban.
- Közvetített szolgáltatások esetén jogilag két külön ügylet jön létre, melyek áfás kezelése eltérő lehet.
- Iparűzési adó és egyéb járulékos terhek is felmerülhetnek, ezért fontos az aktuális helyi szabályozás követése.
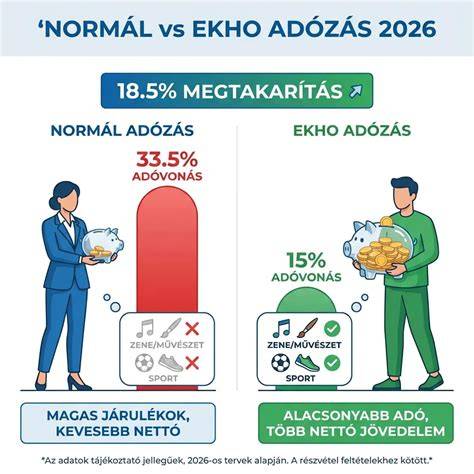
Mindezek ismeretében a fodrászati szolgáltatók számára elengedhetetlen az adózási szabályok pontos ismerete és betartása a hatékony és jogszerű működés érdekében. Az egyszerűsített átalányadózás és az áfa-mentesség megfelelő alkalmazásával jelentős kedvezményeket és adóoptimalizációs lehetőségeket érhetnek el.
tags: #fodraszati #szolgaltatas #afa #tartalma